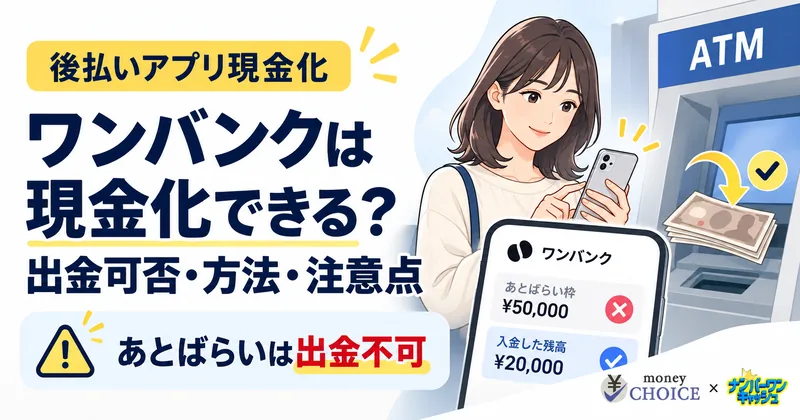
ワンバンク(旧B/43)の残高は、出金できる残高に限ってセブン銀行ATMから現金で引き出せます。ただし、あとばらいチャージやクレジットカードで入金した残高は出金できず、換金目的のカード決済は利用規約で禁止されています。
引き出せるかどうかを分けるのは、どの方法で入金したかと、入金した時点で本人確認が済んでいたかの2点です。出金できる残高の見分け方、ATMでの出金手順、あとばらいチャージを現金化するリスク、現金が必要なときの別の対処法まで順に整理しました。
- ワンバンクで現金として引き出せる残高と引き出せない残高の違い
- セブン銀行ATMで出金する手順と、手数料380円・出金上限などの条件
- あとばらいチャージを現金化する前に知っておきたい規約と支払いのリスク
ワンバンクは現金化できる?まず結論を解説
ワンバンクで現金を手にできる公式の方法は、出金できる残高をセブン銀行ATMから引き出すことだけです。あとばらいチャージやクレジットカードで入金した残高は出金できず、すべての残高を現金化できるわけではありません。
ワンバンクの残高は、出金できるかどうかで次の2種類に分かれます。
| 残高の種類 | 主な入金方法 | ATM出金 |
|---|---|---|
| 出金できる残高 | 銀行口座・コンビニなど | できる |
| 出金できない残高 | あとばらいチャージ・クレジットカードなど | できない |
出金できるかどうかは、主に入金方法と本人確認の状況で決まります。
公式のATM出金と、現金化業者を使ってお金を受け取る行為は別ものです。ATM出金は所定の条件を満たした残高を引き出すサービスですが、商品を買って売るなど換金を目的としたカード決済は、ワンバンクの利用規約で禁止されています。
公式のATM出金
- ○ワンバンクが案内する正規の引き出し方法
- ○手数料は1回380円、1,000円単位で出金
- ○出金できる残高だけが対象
換金目的のカード決済(現金化)
- ×利用規約で禁止されている
- ×受取額が後日の支払額を下回りやすい
- ×振込されないなど業者とのトラブルのおそれ
まずは、自分がどの方法で残高を入金したのかを確認しましょう。
あとばらいチャージで入金した残高は現金化できない
あとばらいチャージで入金した残高は、セブン銀行ATMから引き出せません。あとばらいチャージは、手元にお金がなくても審査を経てカード残高にチャージできるサービスで、チャージした残高はワンバンクカードでの決済に使います。 ※1
あとばらいチャージで3万円を入金しても、その3万円をATMから現金として受け取ることはできません。チャージしたお金を使わなかった場合でも、申請した金額と手数料は支払う必要があります。 ※2
「現金が必要だから」と、出金できると思い込んでチャージしないよう注意してください。
銀行口座やコンビニから入金した残高は出金できる
銀行口座やコンビニなどから入金した残高は、条件を満たしていればATMで引き出せます。本人確認を済ませてから銀行口座で1万円を入金した場合、その1万円は出金対象です。 ※3
ただし、ATM出金には380円の手数料がかかります。 ※4 また、本人確認が終わる前に入金した残高は、あとから本人確認を済ませても出金できる残高には変わりません。 ※5
「銀行口座から入金したから出金できる」と考えるのではなく、入金した時点で本人確認が済んでいたかも確認しましょう。
 サイト編集部B
残高さえあれば、ATMでいつでも現金にできるわけじゃないんだな。
 サイト編集部A
そうなんだ。入金方法と本人確認のタイミングで決まる。まずはアプリの入金履歴を見てみよう。
ワンバンクで現金を引き出せる残高・引き出せない残高
ワンバンクでは、同じカード残高でも入金方法によって現金で引き出せるかどうかが変わります。銀行口座・コンビニ・セブン銀行ATM・Pay-easyからの入金は出金できる一方、あとばらいチャージやクレジットカードからの入金は出金できません。
| 入金方法 | ATM出金 |
|---|---|
| 銀行口座からの入金 | ◯ |
| セブン銀行ATMからの入金 | ◯ |
| コンビニからの入金 | ◯ |
| Pay-easyからの入金 | ◯ |
| あとばらいチャージ | × |
| クレジットカードからの入金 | × |
| Apple Payでの入金 | × |
| いつでも給料チャージ | × |
| ワンバンクポイント | × |
※◯は本人確認などの条件を満たしている場合です。 ※5 クレジットカード・あとばらいチャージで入金した残高が出金できないことは公式の入金方法ガイドで確認できます。 ※3
出金できない残高でも、ワンバンクカードでの買い物には使える場合があります。
本人確認前に入金した残高は出金できない
見落としやすいのが、本人確認のタイミングです。ワンバンクの利用規約では、出金できる資金を、取引時確認(本人確認)を行ったユーザーが入金した資金と定めています。 ※4
そのため、本人確認の前に入金した残高は、あとから本人確認を済ませても出金できる残高にはなりません。本人確認前にコンビニから1万円を入金した場合、その1万円は本人確認後もATMで出金できません。 ※5
現金を引き出すつもりで入金するなら、事前に本人確認が完了しているかを確かめましょう。
貯金ポケットに移した残高も出金できない
貯金ポケットに移した残高は、現金で引き出せません。ワンバンクには、お金を目的別に管理できる貯金ポケット機能があり、次のポケットへ移した残高が対象です。 ※5
- あまり貯金
- 定期貯金
- おつり貯金
- もらえるポケット
もともと出金できる方法で入金したお金でも、これらのポケットに移すと出金できない残高になります。一度ポケットに移した残高は、どんな入金方法で入金したものでも現金として出金できません。 ※5
貯金していたお金を現金で使いたい場合は、この点にも注意してください。
サイト編集部B銀行口座から入れたお金なら、どれでも引き出せると思っていたよ。
サイト編集部A本人確認より前に入れた分や、ポケットに移した分は出金できない。そこが見落としやすいところだね。
ワンバンクの残高をセブン銀行ATMで出金する方法
ワンバンクの出金は、アプリで出金を申請し、表示された番号をセブン銀行ATMに入力する2段階で行います。出金できる残高があれば、手数料380円で1,000円単位の現金を引き出せます。
ワンバンクアプリで出金を申請する
まず、ワンバンクアプリで出金の準備をします。
- ワンバンクアプリを開く
- 「カード」をタップする
- 「セブン銀行ATMで出金」を選択する
- 引き出したい金額を入力する
- 「決定」をタップする
- 設定済みの6桁のパスコードを入力する
操作が終わると「提携先コード」「お客様番号」「確認番号」の3つが表示されます。 ※6 ATMで使うので、画面を確認できる状態にしておきましょう。
セブン銀行ATMで出金する
次に、セブン銀行ATMで操作します。 ※6
- ATM画面の「番号入力での取引」を選択する
- アプリに表示された提携先コードを入力する
- お客様番号を入力する
- 確認番号を入力する
- 取引内容と出金額を確認する
- 画面の案内に従って操作する
- 現金と利用明細を受け取る
アプリで申請しただけでは、現金の受け取りは完了しません。ATMから紙幣を受け取るところまで操作してください。
ワンバンクの出金手数料と出金上限
ワンバンクのATM出金は、1回1,000円〜10万円・1日20万円までで、手数料は1回380円です。 ※4・※6
| 項目 | 内容 |
|---|---|
| 出金できるATM | セブン銀行ATM |
| 1回の最低出金額 | 1,000円 |
| 1回の最大出金額 | 10万円 |
| 1日の最大出金額 | 20万円 |
| 出金単位 | 1,000円 |
| 出金手数料 | 380円 |
表の条件は2026年10月時点の公式案内に基づきます。
1万円を出金するなら、手数料を含めて1万380円の出金できる残高が必要です。
また、アプリに表示された出金用の番号は当日の23時59分まで使えます。受け取らずに期限が過ぎると、出金処理に伴う金額は残高へ戻されます。 ※6 出金を申請したら、期限内にATMで操作しましょう。
サイト編集部Bアプリで申請したら、あとはゆっくりATMに行けばいいのかな?
サイト編集部A番号はその日の23時59分までしか使えない。申請したら、その日のうちにATMで受け取ろう。
ワンバンクのあとばらいチャージは現金化できる?
ワンバンクのあとばらいチャージは、公式のATM出金に対応していません。商品を買って売る方法や現金化業者を使う方法がネット上で紹介されることはありますが、換金を目的としたカード決済は利用規約で禁止されています。
あとばらいチャージを現金に換える目的で使うと、規約上の問題が生じるおそれがあるため注意が必要です。
あとばらいチャージをATMから引き出すことはできない
あとばらいチャージは、買い物に使う残高を後払いで確保するサービスです。借りた現金をATMから引き出すサービスではないため、あとばらいチャージで入金した残高はセブン銀行ATMから引き出せません。
カード間で残高を移しても、もともと出金できない残高が出金できるようになるわけではありません。
商品を購入して売却する現金化には注意が必要
商品を購入できることと、現金化目的での利用が認められていることは別の話です。ワンバンクの利用規約では、換金を目的としたカード決済が禁止されています。
さらに、商品を売ると、受け取れる金額は購入額より少なくなる場合があります。3万円で買った商品が2万4,000円でしか売れなければ、6,000円の差額が出ます。
後払いで買っていれば、商品を売ったあとも購入代金の支払いは残ります。手元の現金が一時的に増えても、結果として支払いの負担が大きくなるおそれがあります。
サイト編集部Bあとばらいチャージで買った物を売れば、現金が手に入るんじゃない?
サイト編集部A換金目的の決済は規約で禁止されている。売っても代金の支払いは残るから、負担はむしろ増えやすいんだ。
ワンバンクの現金化業者を利用する前に知っておきたい注意点
現金化業者を使う前に確かめたいのは、実際の受取額と後日の支払総額の差、振込のタイミング、個人情報の扱いの3点です。業者によって対応サービスや条件は異なり、広告の説明だけでは判断できません。
ワンバンクに対応しているか、実際に振込が行われるかは、広告を見ただけではわかりません。利用を考える前に、次の点を確認しておきましょう。
広告の換金率と実際の受取額は異なる場合がある
広告に載っている換金率が、そのまま実際の受取額になるとは限りません。3万円分を決済した場合の仮の計算例は次のとおりです。
| 項目 | 金額 |
|---|---|
| 決済金額 | 30,000円 |
| 換金率80%の受取額 | 24,000円 |
| 受取額との差額 | 6,000円 |
| あとばらいチャージ手数料 | 1,170円 |
| 翌月末までの支払総額 | 31,170円 |
| 受取額と支払総額の差 | 7,170円 |
※換金率80%は説明用の仮定です。実際の業者の条件を示すものではありません。また、その他の手数料は含めていません。
この例では、手元に受け取れる現金は2万4,000円なのに、支払う金額は3万1,170円。差額の7,170円がそのまま負担になります。換金率だけでなく、最終的な受取額と後日の支払総額を比べることが大切です。
即日振込を保証しているとは限らない
「最短即日」「すぐに振込」とあっても、必ず当日中に現金を受け取れるとは限りません。申し込みの状況や取引内容によって、入金までの時間は変わります。
商品を購入したあとに振込が行われないなど、業者とのトラブルが起きるおそれもあります。今日中に現金が必要なときほど、急いで契約を決めないよう注意しましょう。
個人情報の提出を求められた場合は慎重に判断する
現金化業者への申し込みでは、氏名・住所・電話番号などの個人情報や本人確認書類の提出を求められる場合があります。事業者の実態や個人情報の扱いを確認することが大切です。
特に、カード番号・暗証番号・アプリのログイン情報は第三者に渡さないでください。少しでも不審な点があれば、取引を進めず利用を見送ることも考えましょう。
サイト編集部B換金率80%なら、3万円で2万4,000円もらえるから悪くない気がするけど。
サイト編集部A翌月に払うのは手数料込みで3万1,170円だ。差の7,170円が丸ごと負担になると考えておこう。
ワンバンクを現金化するとバレる?利用停止や規約違反のリスク
現金化目的のカード決済は利用規約に反するため、利用制限などのリスクを前提に考える必要があります。ただし、どの取引がどう確認されるのか、必ず利用停止になるのかは一律に断言できません。
換金目的のカード決済は利用規約で禁止されている
ワンバンクの利用規約には、換金を目的としたカード決済を禁止する規定があります。規約では、サービスの一時停止やアカウントの停止などを「必要措置」として定めています。 ※4
商品を購入できたからといって、規約上も問題がないとは限りません。現金化目的の利用を把握されない方法が保証されているわけでもありません。
現金化すると違法になる?
現金化を考えるときは、利用規約違反と法律違反を分けて考える必要があります。規約に違反する行為が、すべて直ちに犯罪になるわけではありません。
一方で、取引の内容によっては詐欺などの法律上の問題が生じる可能性もあり、現金化業者との取引でトラブルに巻き込まれることも考えられます。
「現金化は必ず犯罪になる」とも「違法ではないから安全」とも一概にはいえません。取引の仕組みや契約内容を理解したうえで、慎重に判断してください。
現金化後もあとばらいチャージの支払いは必要
あとばらいチャージは、申請が完了して入金されたら、翌月末までに申請金額と手数料を支払う必要があります。 ※1 残高を使ったかどうかは関係ありません。 ※2
支払期限は、原則としてチャージした日の翌月末日です。3万円をあとばらいチャージした場合、2026年10月時点の手数料は1,170円なので、翌月末までに合計3万1,170円を支払います。 ※1
期限を過ぎると、合計支払金額に延滞料が加算されます。延滞料は年率14.6%以下(1日あたり約0.04%)で、具体的な金額は支払い申し込み画面で確認できます。 ※7・※8 現金化で一時的にお金を用意できても、後日の負担がなくなるわけではありません。
サイト編集部Bバレなければ大丈夫、という考え方はどうなんだろう?
サイト編集部A見つかるかどうかの前に、規約違反で利用停止などの対象になる。あとばらいの支払いも消えないしね。
ワンバンクの残高が出金できないときの原因と対処法
ワンバンクに残高があるのにATMで引き出せないときは、入金方法・本人確認のタイミング・手数料不足・ポケットへの移動・申請の期限切れの5つが主な原因です。慌てて新たにチャージする前に、次の項目を確認しましょう。
1. 出金できない方法で入金している
あとばらいチャージ・クレジットカード・Apple Payなどから入金した残高は、ATM出金の対象外です。 ※5 ワンバンクアプリで入金履歴を開き、どの方法でチャージしたかを確かめてください。
出金できない残高でも、対応する店舗やネットショップでの買い物には使える場合があります。
2. 本人確認前に入金している
本人確認が完了する前に入金した残高は、あとから本人確認をしても出金できません。 ※5 銀行口座やコンビニから入金したのに引き出せないときは、入金した時点で本人確認が済んでいたかを確認しましょう。
3. 出金手数料が不足している
ワンバンクの出金手数料は380円で、出金は1,000円単位です。 ※6 出金できる残高がちょうど1万円の場合、1万円を引き出すのに必要な1万380円に足りません。
残高と手数料を確かめたうえで、出金できる金額を指定してください。
4. 貯金ポケットに残高を移している
あまり貯金や定期貯金などのポケットに移した残高は、ATMから引き出せません。元の入金方法が出金対象でも、ポケットへ移した時点で出金できない残高として扱われます。 ※5
5. 出金申請の有効期限が切れている
アプリで発行したATM出金用の番号は、当日の23時59分を過ぎると使えなくなります。 ※6 期限が切れたら、改めて出金を申請してください。
これらを確認しても原因がわからない場合は、ワンバンクの公式サポートへ問い合わせましょう。
公式問い合わせ先:https://support.onebank.jp/hc/ja/requests/new
サイト編集部B残高が1万円あるのに引き出せないのは、なぜなんだろう?
サイト編集部A手数料380円が足りないのかもしれない。入金方法やポケットへの移動もあわせて確認してみよう。
現金が必要なのにワンバンクを現金化できないときは?
ワンバンクで現金を用意できないときは、支払い方法の変更、支払い先への相談、公的な相談窓口の利用を検討しましょう。まずは、今必要な金額といつまでに払う必要があるかを整理することが大切です。
現金で支払う必要があるのか確認する
まず、支払い先がワンバンクカードなどのキャッシュレス決済に対応していないか確認しましょう。現金が必要だと思っていても、支払い方法を変えられる場合があります。
すでにワンバンクに残高があるなら、対応する買い物や支払いに使うことで、銀行口座の現金を別の支払いに残せる場合もあります。
ただし、あとばらいチャージを新たに使うと、後日その金額と手数料を払う必要があります。支払う見込みが立たないうちは、チャージを増やさないようにしましょう。
支払期限の変更や分割払いを相談する
家賃・公共料金・携帯電話料金などの支払いで困っているなら、支払い先に相談する方法があります。事業者によっては、支払期限の延長や分割払いに応じてもらえる場合があります。
すべての支払いで対応してもらえるわけではありませんが、現金化で損失を増やす前に確かめておきたい選択肢です。
公的な相談窓口を利用する
生活費の不足が続いているなら、自治体の生活困窮者自立相談支援窓口や社会福祉協議会に相談できます。 ※9 状況によっては、社会福祉協議会で生活福祉資金貸付制度の案内を受けられることがあります。 ※10
利用には条件や審査があり、必ず現金を受け取れるわけではありません。それでも、生活の状況に合った支援策を確認できます。
借金や支払いの問題が重なっている場合は、法テラスなどへの相談も検討してください。 ※11
あとばらいチャージの支払いが難しい場合は早めに相談する
あとばらいチャージの支払期日に間に合わないときは、早めに相談することが重要です。ワンバンクのあとばらいチャージの支払い遅延に関する問い合わせ先は、提携先のセブン銀行です。 ※1・※7
支払期限を過ぎると延滞料がかかる場合があります。 ※7 残高が残っていても支払い義務はなくならないため、払える金額と今後の見通しを整理して相談しましょう。
サイト編集部Bどうしても現金が足りないとき、ほかに頼れるところはある?
サイト編集部A支払い先に期限の相談をしたり、自治体の相談窓口を使ったりする手がある。一人で抱え込まないことだ。
ワンバンクの現金化に関するよくある質問
まとめ|ワンバンクの現金化は残高の種類と利用方法を確認しよう
ワンバンクは、条件を満たした残高であればセブン銀行ATMから現金を引き出せます。ただし、あとばらいチャージやクレジットカードで入金した残高は出金できません。重要なポイントは次のとおりです。
- 銀行口座やコンビニなどから入金した対象残高はATM出金ができる
- あとばらいチャージやクレジットカードから入金した残高は出金できない
- ATM出金には380円の手数料がかかる
- 本人確認前に入金した残高は、本人確認後も出金できない
- 換金目的でのカード決済は利用規約で禁止されている
- あとばらいチャージは残高を使わなくても支払いが必要
今すぐ現金が必要なときでも、まずは自分の残高が出金できるかを確認することが大切です。出金できないのに無理に現金化すると、後日の支払い負担が増えるおそれがあります。
必要な金額と支払期限を整理し、支払い先への相談や使える支援制度も含めて、自分の状況に合った方法を選びましょう。
サイト編集部Aナンバーワンキャッシュは、Paidy(ペイディ)、バンドルカードといった後払いアプリの現金化に対応しています。後払い現金化を検討されている方は、まずは公式サイトで本日の買取率をご確認ください。
参考情報・出典
※1 ワンバンク「後払いアプリならワンバンク(あとばらいチャージ)」
最大5万円までチャージ可能。利用には登録・カード発行・本人確認が必要で、入金申請ごとに株式会社セブン銀行の審査がある。申請が完了して入金されたら、入金した日から翌月末日までに申請金額と手数料を支払う。手数料は2025年9月17日以降、21,000円〜30,000円で1,170円など。あとばらいチャージで入金した残高は出金できず、ワンバンクカードでの決済のみに使える。返済の遅延に関する問い合わせはセブン銀行へ。
※2 ワンバンク ヘルプ「あとばらいチャージとは?」
利用にはワンバンクへの登録・カード発行(バーチャルカードを含む)・本人確認が必要。入金した金額は入金した日から翌月末日までに「入金した金額」と「手数料」を支払い、遅れた場合は延滞料がかかる。ワンバンクの残高から支払うことはできない。一度申請したあとばらいチャージはキャンセルできず、入金した残高を利用していなくても期限内の支払いが必要。審査結果・申込可能額・支払い遅延に関する相談は株式会社セブン銀行の窓口が受け付ける。
※3 ワンバンク「選べる入金(チャージ)方法」
入金方法は銀行口座・入金用口座への振込・クレジット/デビットカード・あとばらいチャージ・セブン銀行ATM・コンビニ・Pay-easy。入金した残高はセブン銀行ATMから現金で引き出せ、事前にアプリで出金額の入力が必要。クレジットカード、あとばらいチャージで入金した残高は出金できない。
※4 ワンバンク「利用規約」
ワンバンクマネーは、犯収法に基づく取引時確認を行ったユーザーが入金し、決済や出金ができる資金(第1条)。出金は最低1,000円から1,000円単位、1回10万円・1日20万円まで(第11条)。出金(引出し)手数料は380円(別紙)。換金を目的として本カードによる決済を行う行為は禁止され、サービスの一時停止やアカウントの停止などの「必要措置」が定められている。
※5 ワンバンク ヘルプ「「出金できる残高」と「出金できない残高」の違いはなんですか?」
出金できるかどうかは入金方法で決まり、本人確認が完了していない状態で入金した残高はすべて出金できない残高になる(本人確認後も出金できる残高に変わらない)。「あまり貯金」「定期貯金」「おつり貯金」「もらえるポケット」でポケットにうつした残高は、どんな入金方法で入金していても出金できない。一覧では、あとばらいチャージ・クレジットカード・Apple Pay・いつでも給料チャージ・紹介報酬・キャンペーン報酬・ポイントが×、銀行口座・セブン銀行・コンビニ・Pay-easy・入金用口座(GMOあおぞら)が◯。
※6 ワンバンク ヘルプ「入金した残高を現金で引き出す (出金する) には?」
入金した残高はセブン銀行ATMから現金で引き出せ、事前にアプリでの出金額の入力が必要。手順は「アプリ>カード>セブン銀行ATMで出金」で出金額と6桁のパスコードを入力し、表示された提携先コード・お客様番号・確認番号をATMの「番号入力での取引」で入力して紙幣と利用明細表を受け取る。1回1,000円〜100,000円、1日200,000円まで、出金手数料380円、出金単位1,000円。お客様番号・確認番号は当日の23時59分まで利用でき、受け取らずに期限が過ぎると口座に戻される。クレジットカード(Apple Pay入金含む)・あとばらいチャージ・いつでも給料チャージで入金した残高は出金できない。
※7 ワンバンク ヘルプ「あとばらいチャージの支払いをするには?」
支払いは日本国内のセブン銀行ATM、コンビニ(ファミリーマート、ローソン、ミニストップ、セイコーマート)、銀行ATM(ペイジー)、ネット銀行で行う。ワンバンクの残高に入金しても支払ったことにはならない。期限は入金した日の翌月末日で、過ぎた場合は延滞料が加算される。支払いの遅延に関する問い合わせは株式会社セブン銀行へ。
※8 ワンバンク ヘルプ「あとばらいチャージの延滞料はいくらですか?」
支払期限(申請の翌月末日)を過ぎた場合は、合計支払金額に延滞料が加算される。延滞料は年率で14.6%以下、1日あたりの換算で約0.04%。具体的な延滞料はお支払い申し込み画面に記載される。
※9 内閣府男女共同参画局「生活にお困りの方への支援」
生活困窮者自立支援制度は、生活に困っている人の自立を支援する制度で、全国に相談窓口(自立相談支援機関)が設置されている。
※10 厚生労働省「生活福祉資金貸付制度」
貸付対象は低所得者世帯などで、実施主体は都道府県社会福祉協議会。申込・相談はお住まいの市町村社会福祉協議会で受け付け、連絡先が分からないときは都道府県社会福祉協議会に問い合わせる。
※11 法テラス「法テラス トップページ」
借金を含む法的トラブルの相談窓口として、弁護士・司法書士による無料法律相談や弁護士等費用の立替を案内している。
当サイトの記載について
現金化業者の受取額の表は、換金率80%を仮定した説明用の計算例で、実際の業者の条件を示すものではありません。出典のうちワンバンク ヘルプの5件(出金できる残高と出金できない残高の違い/入金した残高を現金で引き出すには/あとばらいチャージとは/あとばらいチャージの支払いをするには/あとばらいチャージの延滞料はいくらですか)は、ヘルプセンターがプログラムからの閲覧を受け付けていないためHTTPステータスは未確認で、ブラウザでの目視確認(2026年10月27日)によって記述を確かめて掲載しています。現金化が発覚するかどうか、違法になるかどうか、業者の利用に関する注意点は編集部の見解です。手数料や利用条件は変更される場合があるため、実際に操作する前に公式サイトとアプリで最新情報をご確認ください。
情報確認日:2026年10月27日